Domain katzen-krankenversicherungen.de kaufen?
Wir ziehen mit dem Projekt
katzen-krankenversicherungen.de um.
Sind Sie am Kauf der Domain
katzen-krankenversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain katzen-krankenversicherungen.de kaufen?
Was ist ein Selbstbehalt bei Krankenversicherungen?
Ein Selbstbehalt bei Krankenversicherungen ist der Betrag, den Versicherte selbst zahlen müssen, bevor die Versicherung Leistungen übernimmt. Dieser Betrag wird in der Regel pro Jahr festgelegt und kann je nach Versicherungstarif variieren. Der Selbstbehalt dient dazu, die Versicherten zu einem verantwortungsbewussten Umgang mit medizinischen Leistungen anzuregen und die Kosten für die Versicherung zu senken. Versicherte können oft zwischen verschiedenen Selbstbehaltsoptionen wählen, um ihre monatlichen Beiträge anzupassen. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Krankenversicherung zu berücksichtigen, da er sich auf die finanzielle Belastung im Krankheitsfall auswirken kann. **
Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der maximale Selbstbehalt, den ich zahlen muss, bevor meine Versicherung die Kosten übernimmt?
Der maximale Selbstbehalt variiert je nach Versicherungspolice und kann zwischen 100€ und 1000€ liegen. Sobald dieser Betrag erreicht ist, übernimmt die Versicherung die Kosten für weitere medizinische Leistungen. Es ist wichtig, die genauen Bedingungen Ihrer Versicherung zu überprüfen, um den maximalen Selbstbehalt zu kennen. **
-
Was ist ein Selbstbehalt und wie wirkt sich dieser auf die Kosten meiner Versicherung aus?
Ein Selbstbehalt ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher der Selbstbehalt, desto niedriger sind in der Regel die monatlichen Versicherungskosten. Ein niedriger Selbstbehalt kann zu höheren Prämien führen, aber im Schadensfall musst du weniger aus eigener Tasche zahlen. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
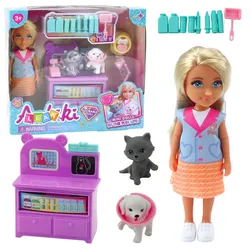
Mini-Puppe Tierarzt Hund Katze Behandlung Zubehör SetTIERARZT-MINIPUDELLE MIT TIERBEHANDLUNGSSET Die Tierarzt-Minipuppe mit Tierbehandlungsset entführt Kinder in eine Welt voller Fürsorge, Pflege und Verantwortung. Die 13 cm große Puppe präsentiert sich als junge Tierärztin – in professionellem Outfit mit pastellfarbenem Rock, Turnschuhen und einem mit dem Schriftzug „Haustier“ bestickten Tanktop. Ihr Aussehen ist sorgfältig gestaltet – vom lächelnden Gesicht bis zu den langen blonden Haaren –, sodass sich Kinder leicht mit ihr identifizieren können. Das Set enthält außerdem einen pflegebedürftigen Hund und ein Kätzchen – eines davon trägt ein Schutzhalsband, was das Spielgefühl noch realistischer macht. Die kleine Tierärztin verfügt über einen farbenfrohen Tierarztschrank mit Regalen und Schubladen, in dem alle enthaltenen medizinischen Accessoires aufbewahrt werden können: Flaschen, Behälter, Tierarztwerkzeuge und sogar eine Tierbürste. Dieses Set garantiert nicht nur stundenlanges kreatives Spielen, sondern fördert auch Empathie, Fürsorge und die Feinmotorik. Es hilft Kindern, die Grundlagen der Tiergesundheit und des Tierwohls zu verstehen. SPEZIFIKATIONEN: Puppengröße: 13 cm Verpackungsmaße: 18,5 x 16,5 x 5 cm Material: Kunststoff, Stoff Puppenstil: Tierarzt-Outfit, Turnschuhe Tiere: Hund mit Halsband, Kätzchen Ausstattung: Tierarztschrank mit Zubehör Zubehör: Fläschchen, Tierarztbesteck, Bürste, Medikamente Zweck: Themenspiele, Rollenspiele, Lernen über Tierpflege SETINHALT: Mini-Tierarztpuppe Hund Kätzchen Tierarztschrank Medizinisches und pflegerisches Zubehör8,63 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Selbstbehalt bei Krankenversicherungen?
Ein Selbstbehalt bei Krankenversicherungen ist der Betrag, den Versicherte selbst zahlen müssen, bevor die Versicherung Leistungen übernimmt. Dieser Betrag wird in der Regel pro Jahr festgelegt und kann je nach Versicherungstarif variieren. Der Selbstbehalt dient dazu, die Versicherten zu einem verantwortungsbewussten Umgang mit medizinischen Leistungen anzuregen und die Kosten für die Versicherung zu senken. Versicherte können oft zwischen verschiedenen Selbstbehaltsoptionen wählen, um ihre monatlichen Beiträge anzupassen. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Krankenversicherung zu berücksichtigen, da er sich auf die finanzielle Belastung im Krankheitsfall auswirken kann. **
-
Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **
-
Was ist der maximale Selbstbehalt, den ich zahlen muss, bevor meine Versicherung die Kosten übernimmt?
Der maximale Selbstbehalt variiert je nach Versicherungspolice und kann zwischen 100€ und 1000€ liegen. Sobald dieser Betrag erreicht ist, übernimmt die Versicherung die Kosten für weitere medizinische Leistungen. Es ist wichtig, die genauen Bedingungen Ihrer Versicherung zu überprüfen, um den maximalen Selbstbehalt zu kennen. **
-
Was ist ein Selbstbehalt und wie wirkt sich dieser auf die Kosten meiner Versicherung aus?
Ein Selbstbehalt ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher der Selbstbehalt, desto niedriger sind in der Regel die monatlichen Versicherungskosten. Ein niedriger Selbstbehalt kann zu höheren Prämien führen, aber im Schadensfall musst du weniger aus eigener Tasche zahlen. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.