Domain katzen-krankenversicherungen.de kaufen?
Wir ziehen mit dem Projekt
katzen-krankenversicherungen.de um.
Sind Sie am Kauf der Domain
katzen-krankenversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain katzen-krankenversicherungen.de kaufen?
Wann meldet Arbeitgeber Arbeitnehmer Versicherung?
Arbeitgeber müssen Arbeitnehmer bei der Sozialversicherung anmelden, bevor diese ihre Arbeit aufnehmen. Dies geschieht in der Regel vor dem ersten Arbeitstag. Die genauen Fristen können je nach Land und Versicherungsträger variieren. Es ist wichtig, dass Arbeitgeber diese Anmeldung rechtzeitig vornehmen, um sicherzustellen, dass die Arbeitnehmer von Anfang an versichert sind. Bei Fragen zur Anmeldung können sich Arbeitgeber an die zuständige Versicherungsstelle oder Behörde wenden. **
Welche Versicherung wird vom Arbeitgeber bezahlt?
Welche Versicherung wird vom Arbeitgeber bezahlt? In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Krankenversicherung seiner Mitarbeiter. Darüber hinaus zahlt der Arbeitgeber in vielen Fällen auch Beiträge zur Rentenversicherung, Arbeitslosenversicherung und Unfallversicherung. Die genauen Leistungen und Kosten variieren je nach Arbeitsvertrag und Tarifvertrag. Es ist wichtig, sich über die Versicherungsleistungen, die der Arbeitgeber übernimmt, im Vorfeld zu informieren, um mögliche Kostenfallen zu vermeiden. **

Ähnliche Suchbegriffe für Arbeitgeber
Top-Angebote
Produkte zum Begriff Arbeitgeber:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Versicherung zahlt nur der Arbeitgeber?
Welche Versicherung zahlt nur der Arbeitgeber? In Deutschland ist die gesetzliche Unfallversicherung die einzige Versicherung, die ausschließlich vom Arbeitgeber finanziert wird. Diese Versicherung schützt Arbeitnehmer vor den finanziellen Folgen von Arbeitsunfällen und Berufskrankheiten. Die Beiträge zur gesetzlichen Unfallversicherung werden allein von den Arbeitgebern getragen und richten sich nach der Gefahrenklasse des Unternehmens. Arbeitnehmer müssen sich nicht selbst um den Abschluss oder die Beitragszahlung kümmern, da dies alleinige Aufgabe des Arbeitgebers ist. Die gesetzliche Unfallversicherung ist somit eine wichtige Absicherung für Arbeitnehmer im Falle von Arbeitsunfällen. **
-
Bei welcher Versicherung zahlt der Arbeitgeber alleine?
Bei welcher Versicherung zahlt der Arbeitgeber alleine? In der Regel zahlt der Arbeitgeber alleine die Beiträge zur gesetzlichen Unfallversicherung. Diese Versicherung dient dazu, Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Die Beiträge werden ausschließlich vom Arbeitgeber getragen, da es sich um eine Pflichtversicherung handelt, die der Arbeitgeber für seine Beschäftigten abschließen muss. Die gesetzliche Unfallversicherung ist somit eine Sozialversicherung, bei der die Kosten allein vom Arbeitgeber übernommen werden. **
-
Wer bezahlt die Versicherung Arbeitgeber oder Arbeitnehmer?
Die Frage, wer die Versicherung bezahlt, hängt von verschiedenen Faktoren ab. In der Regel zahlt der Arbeitgeber die Versicherungsbeiträge für seine Mitarbeiter. Dies ist in vielen Ländern gesetzlich vorgeschrieben. Der Arbeitnehmer kann jedoch auch einen Teil der Beiträge selbst übernehmen, je nach Vereinbarung mit dem Arbeitgeber. Es gibt auch Versicherungen, bei denen der Arbeitnehmer die gesamten Beiträge selbst zahlen muss, wie beispielsweise private Krankenversicherungen. Letztendlich ist es wichtig, die genauen Bedingungen der Versicherung zu überprüfen, um zu klären, wer die Beiträge übernimmt. **
-
Wann zahlt der Arbeitgeber vermögenswirksame Leistungen?
Der Arbeitgeber zahlt vermögenswirksame Leistungen in der Regel zusätzlich zum Gehalt des Arbeitnehmers. Diese Leistungen können beispielsweise in Form von Sparplänen oder Fondssparplänen erfolgen. Die genauen Konditionen und Beträge werden im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt. Die Auszahlung der vermögenswirksamen Leistungen erfolgt meist monatlich oder jährlich, je nach Vereinbarung. Es ist wichtig, sich über die individuellen Regelungen im Unternehmen zu informieren, um von den vermögenswirksamen Leistungen profitieren zu können. **


Kann der Arbeitgeber vermögenswirksame Leistungen ablehnen?
Kann der Arbeitgeber vermögenswirksame Leistungen ablehnen? In der Regel kann der Arbeitgeber vermögenswirksame Leistungen nicht einfach ablehnen, wenn sie im Arbeitsvertrag oder Tarifvertrag vereinbart sind. Allerdings gibt es Ausnahmen, zum Beispiel wenn der Arbeitgeber finanziell nicht in der Lage ist, die Leistungen zu erbringen. In solchen Fällen muss der Arbeitgeber dies jedoch begründen und mit dem Arbeitnehmer alternative Lösungen suchen. Grundsätzlich sind vermögenswirksame Leistungen eine freiwillige Zusatzleistung des Arbeitgebers, die jedoch in vielen Fällen vertraglich festgelegt ist. **
Kann ein Arbeitgeber vermögenswirksame Leistungen verweigern?
Kann ein Arbeitgeber vermögenswirksame Leistungen verweigern? Nein, grundsätzlich kann ein Arbeitgeber vermögenswirksame Leistungen nicht einfach verweigern, sofern im Arbeitsvertrag oder Tarifvertrag eine entsprechende Regelung vorgesehen ist. Vermögenswirksame Leistungen sind in vielen Branchen eine freiwillige Zusatzleistung des Arbeitgebers und können beispielsweise in Form von Sparplänen oder Beteiligungen an Investmentfonds angeboten werden. Sollte der Arbeitgeber die vermögenswirksamen Leistungen dennoch verweigern, könnte dies zu rechtlichen Konsequenzen führen, da der Anspruch des Arbeitnehmers darauf gesetzlich verankert ist. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen oder mit dem Arbeitgeber über die Gründe für die Verweigerung zu sprechen. **
Top-Angebote
Produkte zum Begriff Arbeitgeber:
-
Mini-Puppe Tierarzt Hund Katze Behandlung Zubehör SetTIERARZT-MINIPUDELLE MIT TIERBEHANDLUNGSSET Die Tierarzt-Minipuppe mit Tierbehandlungsset entführt Kinder in eine Welt voller Fürsorge, Pflege und Verantwortung. Die 13 cm große Puppe präsentiert sich als junge Tierärztin – in professionellem Outfit mit pastellfarbenem Rock, Turnschuhen und einem mit dem Schriftzug „Haustier“ bestickten Tanktop. Ihr Aussehen ist sorgfältig gestaltet – vom lächelnden Gesicht bis zu den langen blonden Haaren –, sodass sich Kinder leicht mit ihr identifizieren können. Das Set enthält außerdem einen pflegebedürftigen Hund und ein Kätzchen – eines davon trägt ein Schutzhalsband, was das Spielgefühl noch realistischer macht. Die kleine Tierärztin verfügt über einen farbenfrohen Tierarztschrank mit Regalen und Schubladen, in dem alle enthaltenen medizinischen Accessoires aufbewahrt werden können: Flaschen, Behälter, Tierarztwerkzeuge und sogar eine Tierbürste. Dieses Set garantiert nicht nur stundenlanges kreatives Spielen, sondern fördert auch Empathie, Fürsorge und die Feinmotorik. Es hilft Kindern, die Grundlagen der Tiergesundheit und des Tierwohls zu verstehen. SPEZIFIKATIONEN: Puppengröße: 13 cm Verpackungsmaße: 18,5 x 16,5 x 5 cm Material: Kunststoff, Stoff Puppenstil: Tierarzt-Outfit, Turnschuhe Tiere: Hund mit Halsband, Kätzchen Ausstattung: Tierarztschrank mit Zubehör Zubehör: Fläschchen, Tierarztbesteck, Bürste, Medikamente Zweck: Themenspiele, Rollenspiele, Lernen über Tierpflege SETINHALT: Mini-Tierarztpuppe Hund Kätzchen Tierarztschrank Medizinisches und pflegerisches Zubehör8,63 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
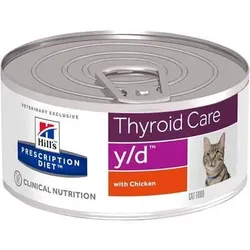
HILL'S Thyroid Care y/d 156g Katzen-Schilddrüse GesundheitHILL'S Thyroid Care y/d 156g feline thyroid health ist ein diätetisches Alleinfuttermittel für ausgewachsene Katzen, das speziell zur Unterstützung der Behandlung von Schilddrüsenüberfunktion entwickelt wurde. Das Futter hat einen begrenzten Jodgehalt, der für eine Ernährung zur Unterstützung einer gesunden Schilddrüsenfunktion bei Katzen von entscheidender Bedeutung ist. Zur Unterstützung der Schilddrüsen-, Nieren- und Herzgesundheit - HILL'S Thyroid Care y/d 156g Katze Schilddrüsengesundheit HILL'S Thyroid Care y/d 156g Katze Schilddrüsengesundheit bietet eine einfache und bequeme Möglichkeit, die Jodzufuhr Ihrer Katze zu kontrollieren, die für die Wirksamkeit der Nahrung bei Schilddrüsenüberfunktion entscheidend ist. Das Futter enthält außerdem wenig Phosphor und Natrium sowie Omega-3-Fettsäuren aus Fischöl. Der hohe Gehalt an L-Carnitin unterstützt eine gesunde Muskulatur, und die spezielle Formulierung S+OXSHIELD unterstützt die Gesundheit der Harnwege, indem es das Risiko der Bildung von Struvit- und Kalziumoxalatkristallen verringert. Die wichtigsten gesundheitlichen Vorteile Begrenzter Jodgehalt zur Unterstützung der Schilddrüsengesundheit. Begrenzter Phosphor- und Natriumgehalt sowie Omega-3-Fettsäuren für die Gesundheit von Nieren und Herz. Hoher Gehalt an L-Carnitin für den Erhalt der Muskelmasse. S+OXSHIELD zur Unterstützung der Gesundheit des Harntrakts. Warum HILL'S Thyroid Care y/d 156g Schilddrüsengesundheit für Katzen kaufen? Wenn Sie sich für HILL'S Thyroid Care y/d 156g Katze Schilddrüsengesundheit entscheiden, bieten Sie Ihrer Katze mit Schilddrüsenüberfunktion eine ausgewogene Ernährung, die ihre Schilddrüsengesundheit und ihre allgemeine Gesundheit unterstützt. Dieses Nassfutter wurde speziell entwickelt, um wichtige Nährstoffe zu liefern und gleichzeitig die Jodzufuhr zu kontrollieren, die bei der Behandlung der Schilddrüsenüberfunktion von entscheidender Bedeutung ist.2,50 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann meldet Arbeitgeber Arbeitnehmer Versicherung?
Arbeitgeber müssen Arbeitnehmer bei der Sozialversicherung anmelden, bevor diese ihre Arbeit aufnehmen. Dies geschieht in der Regel vor dem ersten Arbeitstag. Die genauen Fristen können je nach Land und Versicherungsträger variieren. Es ist wichtig, dass Arbeitgeber diese Anmeldung rechtzeitig vornehmen, um sicherzustellen, dass die Arbeitnehmer von Anfang an versichert sind. Bei Fragen zur Anmeldung können sich Arbeitgeber an die zuständige Versicherungsstelle oder Behörde wenden. **
-
Welche Versicherung wird vom Arbeitgeber bezahlt?
Welche Versicherung wird vom Arbeitgeber bezahlt? In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Krankenversicherung seiner Mitarbeiter. Darüber hinaus zahlt der Arbeitgeber in vielen Fällen auch Beiträge zur Rentenversicherung, Arbeitslosenversicherung und Unfallversicherung. Die genauen Leistungen und Kosten variieren je nach Arbeitsvertrag und Tarifvertrag. Es ist wichtig, sich über die Versicherungsleistungen, die der Arbeitgeber übernimmt, im Vorfeld zu informieren, um mögliche Kostenfallen zu vermeiden. **
-
Welche Versicherung zahlt nur der Arbeitgeber?
Welche Versicherung zahlt nur der Arbeitgeber? In Deutschland ist die gesetzliche Unfallversicherung die einzige Versicherung, die ausschließlich vom Arbeitgeber finanziert wird. Diese Versicherung schützt Arbeitnehmer vor den finanziellen Folgen von Arbeitsunfällen und Berufskrankheiten. Die Beiträge zur gesetzlichen Unfallversicherung werden allein von den Arbeitgebern getragen und richten sich nach der Gefahrenklasse des Unternehmens. Arbeitnehmer müssen sich nicht selbst um den Abschluss oder die Beitragszahlung kümmern, da dies alleinige Aufgabe des Arbeitgebers ist. Die gesetzliche Unfallversicherung ist somit eine wichtige Absicherung für Arbeitnehmer im Falle von Arbeitsunfällen. **
-
Bei welcher Versicherung zahlt der Arbeitgeber alleine?
Bei welcher Versicherung zahlt der Arbeitgeber alleine? In der Regel zahlt der Arbeitgeber alleine die Beiträge zur gesetzlichen Unfallversicherung. Diese Versicherung dient dazu, Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Die Beiträge werden ausschließlich vom Arbeitgeber getragen, da es sich um eine Pflichtversicherung handelt, die der Arbeitgeber für seine Beschäftigten abschließen muss. Die gesetzliche Unfallversicherung ist somit eine Sozialversicherung, bei der die Kosten allein vom Arbeitgeber übernommen werden. **
Ähnliche Suchbegriffe für Arbeitgeber
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Versicherung Arbeitgeber oder Arbeitnehmer?
Die Frage, wer die Versicherung bezahlt, hängt von verschiedenen Faktoren ab. In der Regel zahlt der Arbeitgeber die Versicherungsbeiträge für seine Mitarbeiter. Dies ist in vielen Ländern gesetzlich vorgeschrieben. Der Arbeitnehmer kann jedoch auch einen Teil der Beiträge selbst übernehmen, je nach Vereinbarung mit dem Arbeitgeber. Es gibt auch Versicherungen, bei denen der Arbeitnehmer die gesamten Beiträge selbst zahlen muss, wie beispielsweise private Krankenversicherungen. Letztendlich ist es wichtig, die genauen Bedingungen der Versicherung zu überprüfen, um zu klären, wer die Beiträge übernimmt. **
-
Wann zahlt der Arbeitgeber vermögenswirksame Leistungen?
Der Arbeitgeber zahlt vermögenswirksame Leistungen in der Regel zusätzlich zum Gehalt des Arbeitnehmers. Diese Leistungen können beispielsweise in Form von Sparplänen oder Fondssparplänen erfolgen. Die genauen Konditionen und Beträge werden im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt. Die Auszahlung der vermögenswirksamen Leistungen erfolgt meist monatlich oder jährlich, je nach Vereinbarung. Es ist wichtig, sich über die individuellen Regelungen im Unternehmen zu informieren, um von den vermögenswirksamen Leistungen profitieren zu können. **
-
Kann der Arbeitgeber vermögenswirksame Leistungen ablehnen?
Kann der Arbeitgeber vermögenswirksame Leistungen ablehnen? In der Regel kann der Arbeitgeber vermögenswirksame Leistungen nicht einfach ablehnen, wenn sie im Arbeitsvertrag oder Tarifvertrag vereinbart sind. Allerdings gibt es Ausnahmen, zum Beispiel wenn der Arbeitgeber finanziell nicht in der Lage ist, die Leistungen zu erbringen. In solchen Fällen muss der Arbeitgeber dies jedoch begründen und mit dem Arbeitnehmer alternative Lösungen suchen. Grundsätzlich sind vermögenswirksame Leistungen eine freiwillige Zusatzleistung des Arbeitgebers, die jedoch in vielen Fällen vertraglich festgelegt ist. **
-
Kann ein Arbeitgeber vermögenswirksame Leistungen verweigern?
Kann ein Arbeitgeber vermögenswirksame Leistungen verweigern? Nein, grundsätzlich kann ein Arbeitgeber vermögenswirksame Leistungen nicht einfach verweigern, sofern im Arbeitsvertrag oder Tarifvertrag eine entsprechende Regelung vorgesehen ist. Vermögenswirksame Leistungen sind in vielen Branchen eine freiwillige Zusatzleistung des Arbeitgebers und können beispielsweise in Form von Sparplänen oder Beteiligungen an Investmentfonds angeboten werden. Sollte der Arbeitgeber die vermögenswirksamen Leistungen dennoch verweigern, könnte dies zu rechtlichen Konsequenzen führen, da der Anspruch des Arbeitnehmers darauf gesetzlich verankert ist. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen oder mit dem Arbeitgeber über die Gründe für die Verweigerung zu sprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.